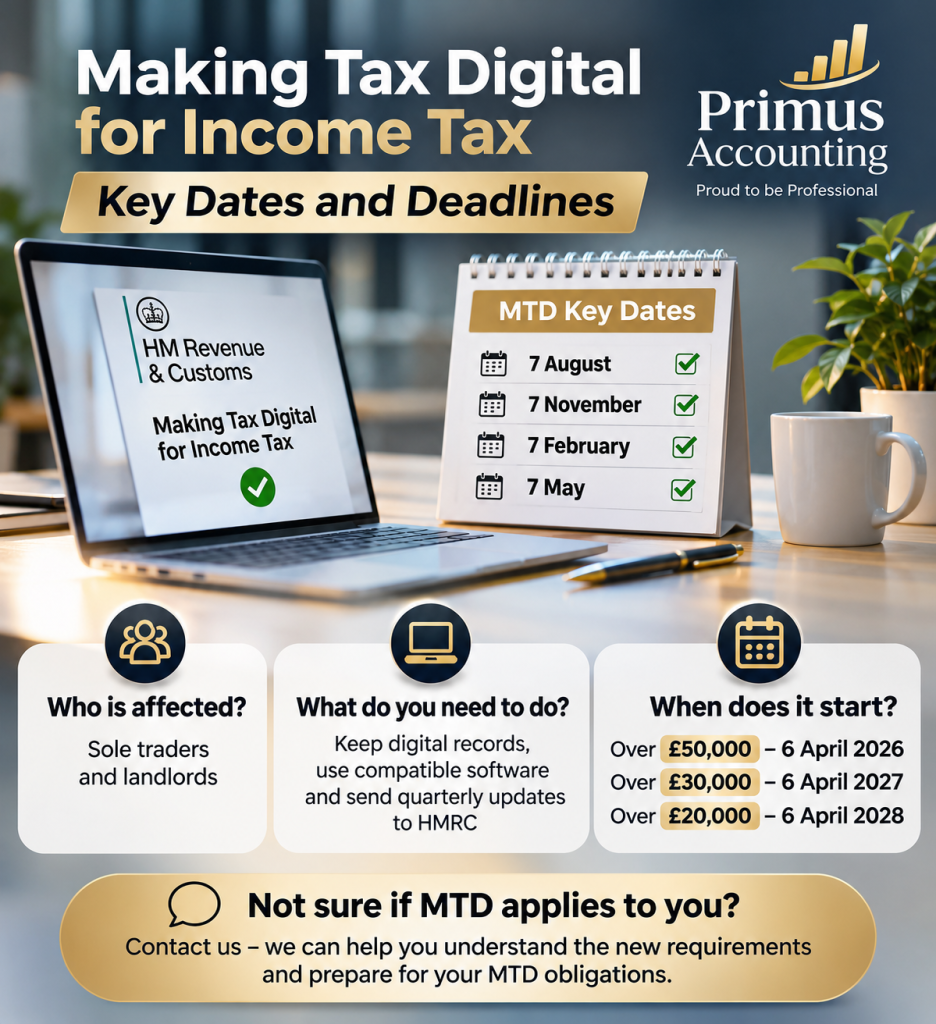
Program Making Tax Digital (MTD) dla podatku dochodowego jest wprowadzany etapami dla osób prowadzących jednoosobową działalność gospodarczą i wynajmujących. Wymaga on od osób objętych programem prowadzenia dokumentacji cyfrowej, korzystania z kompatybilnego oprogramowania i wysyłania kwartalnych aktualizacji do HMRC.
Kto powinien korzystać z MTD od kwietnia 2026 r.?
Od 6 kwietnia 2026 r. MTD dla podatku dochodowego ma zastosowanie, jeśli Twój dochód kwalifikujący się do podatku przekroczył 50 000 GBP w zeznaniu podatkowym za rok podatkowy 2024/25. Dochód kwalifikujący się do podatku oznacza całkowity dochód brutto z samozatrudnienia i majątku przed poniesieniem wydatków.
Progi wprowadzane są stopniowo:
Deklaracja podatkowa z samooceny Kwalifikujący się dochód Data rozpoczęcia MTD
2024/25 Ponad 50 000 GBP 6 kwietnia 2026 r.
2025/26 Ponad 30 000 GBP 6 kwietnia 2027 r.
2026/27 Powyżej 20 000 GBP 6 kwietnia 2028 r.
Co musisz zrobić?
Jeśli dotyczy Cię MTD, musisz korzystać z kompatybilnego oprogramowania do prowadzenia cyfrowej ewidencji dochodów i wydatków z działalności gospodarczej lub nieruchomości. Będziesz również zobowiązany do wysyłania kwartalnych aktualizacji do HMRC. Aktualizacje te nie zastępują rocznego zeznania podatkowego – nadal będziesz musiał wypełnić i złożyć zeznanie podatkowe po zakończeniu roku podatkowego.
Kluczowe terminy kwartalne
Dla większości podatników kwartalne terminy aktualizacji MTD wynoszą:
· 7 sierpnia – pierwsza kwartalna aktualizacja
· 7 listopada – druga kwartalna aktualizacja
· 7 lutego – trzecia kwartalna aktualizacja
· 7 maja – czwarta kwartalna aktualizacja
2026/27 – dochód powyżej 50 000 funtów
Dla podatników składających zeznanie podatkowe MTD od 6 kwietnia 2026 r. kluczowe daty to:
7 sierpnia 2026 – pierwsza kwartalna aktualizacja
7 listopada 2026 – druga kwartalna aktualizacja
31 stycznia 2027 r. – termin złożenia zeznania podatkowego za rok podatkowy 2025/26
7 lutego 2027 r. – trzecia kwartalna aktualizacja
7 maja 2027 – czwarta kwartalna aktualizacja
31 stycznia 2028 r. – termin złożenia zeznania podatkowego za rok podatkowy 2026/27 za pomocą oprogramowania zgodnego z MTD
2027/28 – dochód powyżej 30 000 funtów
Następna grupa będzie podlegać systemowi MTD od 6 kwietnia 2027 r., jeśli ich dochód kwalifikujący się do programu przekroczył 30 000 GBP w zeznaniu podatkowym za rok podatkowy 2025/26. Termin pierwszej kwartalnej aktualizacji podatku upływa 7 sierpnia 2027 r.
2028/29 – dochód powyżej 20 000 funtów
Od 6 kwietnia 2028 r. program MTD zostanie rozszerzony na podatników, których dochód kwalifikujący się do programu przekroczył 20 000 GBP w zeznaniu podatkowym za rok podatkowy 2026/27. Termin pierwszej kwartalnej aktualizacji podatku upływa 7 sierpnia 2028 r.
Co się stanie, jeśli nie dotrzymam terminu?
HMRC nie będzie naliczać punktów karnych za spóźnione kwartalne aktualizacje w roku podatkowym 2026/27, chociaż kwartalne aktualizacje nadal muszą zostać wykonane przed złożeniem rocznego zeznania podatkowego. Od następnego roku podatkowego spóźnione kwartalne aktualizacje mogą skutkować punktami karnymi. Po przekroczeniu progu czterech punktów karnych naliczana jest kara w wysokości 200 funtów, a kolejne kary w wysokości 200 funtów mogą zostać naliczone za kolejne niedotrzymane terminy.